ಎಲ್ಐಸಿ ಕಳೆದ 70 ವರ್ಷಗಳಲ್ಲಿ ತನಗೆ ವಹಿಸಿದ ಕಾರ್ಯಭಾರವನ್ನು `ಜನರ ಹಣ ಜನರ ಕಲ್ಯಾಣಕ್ಕೆ’ ಎಂಬ ಧ್ಯೇಯವಾಕ್ಯದೊಂದಿಗೆ ಯಶಸ್ವಿಯಾಗಿಯೇ ಮಾಡಿದೆ. ಆದರೂ ಎಲ್ಐಸಿ ಮೇಲೆ ಖಾಸಗೀಕರಣದ ದಾಳಿಯನ್ನು ಆಳುವ ಸರಕಾರಗಳು ನಿಲ್ಲಿಸಿಲ್ಲ. ಜನರ ವಿಶ್ವಾಸದಿಂದ ಎಲ್ಐಸಿ ಇಂದಿಗೂ ಮಾರುಕಟ್ಟೆಯ ಮುಂಚೂಣಿ ಸಂಸ್ಥೆಯಾಗಿ ಮುಂದುವರಿದಿದೆ. ಇಂತಹ ಸಂಸ್ಥೆಯ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು ಸರಿಯಾದ ನೀತಿಯಲ್ಲ. ಬದಲಾಗಿ ಎಲ್ಐಸಿಗೆ ಹೆಚ್ಚಿನ ಸ್ವಾಯತ್ತತೆ ನೀಡಿ, ಸಂಸ್ಥೆಯನ್ನು ಮತ್ತಷ್ಟು ಬಲಪಡಿಸಬೇಕು. ಎಲ್ಐಸಿ ಬಲಗೊಂಡರೆ ಕೋಟ್ಯಂತರ ಪಾಲಿಸಿದಾರರ ವಿಮಾ ಭದ್ರತೆ ಮತ್ತಷ್ಟು ಬಲಪಡುತ್ತದೆ. ದೇಶದ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಗೆ ದೀರ್ಘಾವಧಿಯ ಹೂಡಿಕೆಗಳು ಹೆಚ್ಚಾಗುತ್ತವೆ. ಸರ್ಕಾರಕ್ಕೂ ತೆರಿಗೆ ಹಾಗೂ ಡಿವಿಡೆಂಡ್ಗಳ ರೂಪದಲ್ಲಿ ಆದಾಯ ಮುಂದುವರಿಯುತ್ತದೆ.
ದೇಶದ ಅರ್ಥವ್ಯವಸ್ಥೆಗೆ ಬೆನ್ನೆಲುಬಾಗಿ ನಿಲ್ಲುತ್ತಾ, ಕೋಟಿಗಟ್ಟಲೆ ಜನರ ನಂಬಿಕೆಯನ್ನು ಗೆದ್ದುಕೊಂಡಿರುವ ‘ಲೈಫ್ ಇನ್ಶೂರೆನ್ಸ್ ಕಾರ್ಪೊರೇಷನ್ ಆಫ್ ಇಂಡಿಯಾ’ (ಎಲ್ಐಸಿ-ಭಾರತೀಯ ಜೀವ ವಿಮಾ ನಿಗಮ) ಈ ವರ್ಷ 2026ರ ಸೆಪ್ಟೆಂಬರ್ 1 ರಂದು ತನ್ನ 70ನೇ ಸಂಸ್ಥಾಪನಾ ವಾರ್ಷಿಕೋತ್ಸವವನ್ನು ಆಚರಿಸಿಕೊಂಡಿದೆ. ಸ್ವಾತಂತ್ರ್ಯಾನಂತರ ಖಾಸಗಿ ಕಂಪನಿಗಳ ವಂಚನೆಯಿಂದ ಜನರ ಹಣಕ್ಕೆ ರಕ್ಷಣೆ ನೀಡುತ್ತಾ, ಸರ್ಕಾರಿ ಖಾತರಿಯೊಂದಿಗೆ ಉಳಿತಾಯ ಸಂಸ್ಕೃತಿಯನ್ನು ಬೆಳೆಸಲು ಮತ್ತು ರಾಷ್ಟ್ರ ನಿರ್ಮಾಣಕ್ಕೆ ಅದನ್ನು ಬಳಸಲು ಕೈಗೊಂಡ ವಿಮಾ ಕ್ಷೇತ್ರದ ರಾಷ್ಟ್ರೀಕರಣವು ದೇಶದ ಆರ್ಥಿಕ ಇತಿಹಾಸದಲ್ಲೇ ಒಂದು ಕ್ರಾಂತಿಕಾರಿ ಮೈಲಿಗಲ್ಲು.
245 ಖಾಸಗಿ ವಿಮಾ ಕಂಪನಿಗಳು ಜನರಿಂದ ವಸೂಲಿ ಮಾಡಿದ ಪ್ರೀಮಿಯಂ ಹಣವನ್ನು ತಮ್ಮ ಸ್ವಾರ್ಥಕ್ಕಾಗಿ ಬಳಸಿಕೊಳ್ಳುತ್ತಾ ಪಾಲಿಸಿದಾರರಿಗೆ ವಂಚಿಸುತ್ತಿದ್ದ ಹಿನ್ನೆಲೆಯಲ್ಲಿ 1956ರಲ್ಲಿ ಭಾರತದಲ್ಲಿ ಜೀವವಿಮಾ ಉದ್ಯಮವನ್ನು ರಾಷ್ಟ್ರೀಕರಣಗೊಳಿಸಲಾಯಿತು. ಅದೇವರ್ಷ ಸಪ್ಟೆಂಬರ್ 1ರಂದು ಎಲ್ಐಸಿ ಅಸ್ತಿತ್ವಕ್ಕೆ ಬಂತು.
ಎಲ್ಐಸಿ ಕಳೆದ 70 ವರ್ಷಗಳಲ್ಲಿ ತನಗೆ ವಹಿಸಿದ ಕಾರ್ಯಭಾರವನ್ನು ʼಜನರ ಹಣ ಜನರ ಕಲ್ಯಾಣಕ್ಕೆʼ ಎಂಬ ಧ್ಯೇಯವಾಕ್ಯದೊಂದಿಗೆ ಯಶಸ್ವಿಯಾಗಿಯೇ ಮಾಡಿದೆ. 1956ರ ಸೆಪ್ಟೆಂಬರ್ 1ರಂದು ರೂ. 5 ಕೋಟಿ ಸರ್ಕಾರಿ ಬಂಡವಾಳದೊಂದಿಗೆ ಆರಂಭವಾದ ಎಲ್ಐಸಿ ಈಗ 59 ಸಾವಿರ ಕೋಟಿ ರೂ.ಗಳಿಗಿಂತಲೂ ಹೆಚ್ಚಿನ ಒಟ್ಟು ಆಸ್ತಿಯನ್ನು ಹೊಂದಿದೆ. ಕೋಟ್ಯಂತರ ಜನರಿಗೆ ವಿಮಾ ರಕ್ಷಣೆ ಒದಗಿಸುವ ಜೊತೆಗೇ ದೇಶದ ಅರ್ಥವ್ಯವಸ್ಥೆಗೆ ಬೃಹತ್ ಪ್ರಮಾಣದಲ್ಲಿ ನಿಧಿ ಒದಗಿಸುತ್ತಿರುವ ಆಯಕಟ್ಟಿನ ಸಂಸ್ಥೆಯಾಗಿದೆ, ರಾಷ್ಟ್ರನಿರ್ಮಾಣಕ್ಕೆ ಇದುವರೆಗೆ 55 ಲಕ್ಷ ಕೋಟಿ ರೂ.ಗಳ ಹೂಡಿಕೆ ಮಾಡಿದೆ. ಇದರಲ್ಲಿ 40 ಲಕ್ಷ ಕೋಟಿ ರೂ.ಗಳನ್ನು ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯ ಸರಕಾರಗಳ ಸೆಕ್ಯುರಿಟಿಗಳಲ್ಲಿ, ವಸತಿ, ನೀರಾವರಿ, ರಸ್ತೆ ನಿರ್ಮಾಣ ಮತ್ತು ಇತರ ಮೂಲರಚನೆಗಳಿಗೆ ಒದಗಿಸಿದೆ.
ಪ್ರತಿ ವರ್ಷ ರೂ. 3.5 ಲಕ್ಷ ಕೋಟಿಯಿಂದ ರೂ. 4 ಲಕ್ಷ ಕೋಟಿವರೆಗೆ ದೇಶದ ಅಭಿವೃದ್ಧಿಗೆ ಹೂಡಿಕೆ ಮಾಡುವ ಸಾಮರ್ಥ್ಯ ಎಲ್ಐಸಿಗಿದೆ. ಕಾರ್ಯಕ್ಷಮತೆಯಲ್ಲಿಯೂ ಎಲ್ಐಸಿ ಅಗ್ರಸ್ಥಾನದಲ್ಲಿದೆ. 1.84 ಕೋಟಿ ಪಾಲಿಸಿಗಳನ್ನು ಗಳಿಸಿ, ಶೇಕಡಾ 65.16 ರಷ್ಟು ಮಾರುಕಟ್ಟೆ ಪಾಲಿನೊಂದಿಗೆ ಅಗ್ರಸ್ಥಾನದಲ್ಲಿದೆ. ಬ್ರ್ಯಾಂಡ್ ಫೈನಾನ್ಸ್ ಇನ್ಶೂರೆನ್ಸ್–2026 ರ ವರದಿಯಲ್ಲಿ ಬಲಿಷ್ಠ ವಿಮಾ ಬ್ರ್ಯಾಂಡ್ಗಳ ಪೈಕಿ ಜಗತ್ತಿನಲ್ಲಿ ಎರಡನೇ ಸ್ಥಾನವನ್ನು ಎಲ್ಐಸಿ ಪಡೆದುಕೊಂಡಿದೆ. ಸರ್ಕಾರಕ್ಕೂ ಎಲ್ಐಸಿ ಭಾರಿ ಆದಾಯವನ್ನು ಒದಗಿಸುತ್ತಿದೆ. ವಿಮಾ ಕ್ಷೇತ್ರದಲ್ಲಿ ಖಾಸಗಿ ಮತ್ತು ವಿದೇಶಿ ಸಂಸ್ಥೆಗಳಿಗೆ ಅವಕಾಶ ಕಲ್ಪಿಸಿ 24 ವರ್ಷಗಳು ಕಳೆದರೂ ಎಲ್ಐಸಿ ತನ್ನ ಆಧಿಪತ್ಯವನ್ನು ಮುಂದುವರಿಸಿದೆ. ಪ್ರಸ್ತುತ ಎಲ್ಐಸಿ 14 ದೇಶಗಳಲ್ಲಿ ತನ್ನ ಕಾರ್ಯಾಚರಣೆಯನ್ನು ನಡೆಸುತ್ತಿದೆ.
ಭಾರತ ಸರಕಾರ 1956 ರಲ್ಲಿ ಹೂಡಿದ 5 ಕೋಟಿ ರೂ. ಮತ್ತು ನಂತರ ಹೂಡಿದ 100 ಕೋಟಿ ರೂ.ಗಳಿಗೆ ಎಲ್ಐಸಿ ಈಗಾಗಲೇ 40 ಸಾವಿರ ಕೋಟಿ ರೂ.ಗೂ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ಲಾಭಾಂಶ (ಡಿವಿಡೆಂಡ್) ಆಗಿ ನೀಡಿದೆ. ಇತ್ತೀಚೆಗಷ್ಟೇ ಪ್ರಸಕ್ತ ಹಣಕಾಸು ವರ್ಷಕ್ಕೆ 12,207 ಕೋಟಿ ರೂ. ಕೊಟ್ಟಿದೆ. ಆದರೂ ಎಲ್ಐಸಿ ಮೇಲೆ ಖಾಸಗೀಕರಣದ ದಾಳಿಯನ್ನು ಆಳುವ ಸರಕಾರಗಳು ನಿಲ್ಲಿಸಿಲ್ಲ.
ಇದೇ ಆಗಸ್ಟ್ 5–6, 2026ರಂದು ಕೇಂದ್ರ ಸರ್ಕಾರವು ಅದರ ಶೇ. 6.5 ಷೇರುಗಳನ್ನು OFS (ಆಫರ್ ಫಾರ್ಸೇಲ್) ಮೂಲಕ ಮಾರಾಟ ಮಾಡಿದೆ. ಮಾರಾಟದ ನಂತರ ಎಲ್ಐಸಿಯಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪಾಲು ಶೇ. 90ಕ್ಕೆ ಇಳಿದಿದೆ. ಜನರ ವಿಶ್ವಾಸದಿಂದ ನಿರ್ಮಾಣವಾಗಿರುವ ಸಂಸ್ಥೆಯ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು ಎಷ್ಟು ಸರಿ ಎಂಬ ಪ್ರಶ್ನೆಯನ್ನು ಆಳುವವರಿಗೆ ಕೇಳಬೇಕಿದೆ.
ಲಾಭಕ್ಕಿಂತ ಸಾಮಾಜಿಕ ಹೊಣೆಗಾರಿಕೆ ಮುಖ್ಯ
ಇದರಿಂದ ಸರ್ಕಾರಕ್ಕೆ ಸುಮಾರು ರೂ. 31,552 ಕೋಟಿ ಆದಾಯ ಬಂದಿದೆ ಎಂದು ʼಕೇಂದ್ರ ಹಣಕಾಸು ಸಚಿವಾಲಯದ ಹೂಡಿಕೆ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಆಸ್ತಿ ನಿರ್ವಹಣಾ ಇಲಾಖೆʼ (DIPAM) ಅಧಿಕೃತ ಅಂಕಿ ಹೇಳುತ್ತದೆ. 2022 ರಲ್ಲಿ ಐಪಿಒ (ಆರಂಭಿಕ ಸಾರ್ವಜನಿಕ ಷೇರು ನೀಡಿಕೆ) ಹೆಸರಿನಲ್ಲಿ ಶೇಕಡಾ 3.5 ರಷ್ಟು ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡಿ 21,000 ಕೋಟಿ ರೂಪಾಯಿ ಸಂಗ್ರಹಿಸಿತ್ತು. ಎಲ್ಐಸಿ ಷೇರುಗಳ ಮಾರಾಟ ಹಾಗೂ ವಿಮಾ ಕ್ಷೇತ್ರದಲ್ಲಿ ವಿದೇಶಿ ಹೂಡಿಕೆಯನ್ನು ಹೆಚ್ಚಿಸುವುದರ ವಿರುದ್ಧ ವಿಮಾ ನೌಕರರು ದೇಶವ್ಯಾಪಿ ಮುಷ್ಕರದಲ್ಲಿ ಪಾಲ್ಗೊಂಡಿದ್ದರು. ಆದಾಗ್ಯೂ, ಸರ್ಕಾರ ಅವರ ಆಕ್ಷೇಪಣೆಗಳನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳದೆ ಬಂಡವಾಳ ಹಿಂತೆಗೆತಕ್ಕೆ ಮುಂದಾಗಿದೆ. ಸಂಸ್ಥೆಯ ಅಗತ್ಯಗಳಿಗಾಗಿ ಅಲ್ಲದೆ, ಸರ್ಕಾರದ ಖಜಾನೆಗೆ ಹಣ ಒದಗಿಸಿಕೊಳ್ಳುವ ಉದ್ದೇಶಕ್ಕಾಗಿ ಎಲ್ಐಸಿ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು ಎಷ್ಟರ ಮಟ್ಟಿಗೆ ಸಮಂಜಸ ಎಂಬುದನ್ನು ಸರ್ಕಾರವೇ ಸ್ಪಷ್ಟಪಡಿಸಬೇಕು. ಇದು ಚಿನ್ನದ ಮೊಟ್ಟೆಯಿಡುವ ಕೋಳಿಯನ್ನೇ ಸಾಯಿಸುವ ಕತೆಯಾಗಬಾರದು.
ಮೇಲೆ ಹೇಳಿದಂತೆ ಈ ವರ್ಷ 12,207 ಕೋಟಿ ರೂ.ಗಳನ್ನು ಸರಕಾರ ಆದಾಯವಾಗಿ ಪಡೆದಿದೆ. ಆದರೆ ಸರಕಾರ ಎಲ್ಐಸಿಯಲ್ಲಿನ ಷೇರುಗಳನ್ನು ಹೀಗೆ ಮಾರುತ್ತಾ ಹೋದರೆ ಭವಿಷ್ಯದಲ್ಲಿ ಈ ಬೃಹತ್ ಮೊತ್ತದ ಆದಾಯದ ಗತಿ ಏನು ಎಂದು ಅದು ಯೋಚಿಸುತ್ತಿರುವಂತೆ ಕಾಣುತ್ತಿಲ್ಲ. ಇದು 40 ಕೋಟಿ ಎಲ್ಐಸಿ ಪಾಲಿಸಿದಾರರ ಹಿತಗಳನ್ನು ಬಲಿಗೊಡುವ ಕ್ರಮವಾಗುತ್ತದೆಯಷ್ಟೇ ಅಲ್ಲ, ದೇಶದ ಆರ್ಥಿಕ ಸಾರ್ವಭೌಮತೆಗೂ ಕಂಟಕ ತರುತ್ತದೆ. 2022ರಲ್ಲಿ ಆರಂಭಿಕ ಷೇರು ಮಾರಾಟದ ನಂತರ ಎಲ್ಐಸಿಯ ವ್ಯವಹಾರ ವಿಧಾನದಲ್ಲಿ ಗಮನಾರ್ಹ ಬದಲಾವಣೆ ಬಂದಿದೆ ಎಂಬುದನ್ನು ಪಾಲಿಸಿದಾರರು ಗಮನಿಸುತ್ತಿದ್ದಾರೆ. ಪಾಲಿಸಿದಾರರಿಗಿಂತ ಷೇರುದಾರರ ಹಿತಗಳಿಗೇ ಆದ್ಯತೆ ನೀಡಲಾಗುತ್ತದೆ ಎಂಬ ವಿಮಾನೌಕರರ ಆಂದೋಲನದ ಎಚ್ಚರಿಕೆ ನಿಜವಾಗುತ್ತಿರುವಂತೆ ಕಾಣುತ್ತಿದೆ.
ಎಲ್ಐಸಿಯ ಮಾರುಕಟ್ಟೆ ಬಂಡವಾಳೀಕರಣ 63.7 ಬಿಲಿಯನ್ ಡಾಲರ್ಗಳಾಗಿ ದಾಖಲಾಗಿದ್ದು, ದೇಶದಲ್ಲೇ ಅತ್ಯಧಿಕ ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯ ಹೊಂದಿರುವ ಕಂಪನಿಗಳಲ್ಲಿ 10ನೇ ಸ್ಥಾನದಲ್ಲಿದೆ. ಖಾಸಗಿ ಸಂಸ್ಥೆಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಎಲ್ಐಸಿಯ ಕಾರ್ಯಕ್ಷಮತೆ ಉತ್ತಮವಾಗಿದ್ದು, ನಿರ್ವಹಣಾ ವೆಚ್ಚವೂ ಕಡಿಮೆಯಾಗಿದೆ. ಕೇವಲ ಲಾಭಕ್ಕಷ್ಟೇ ಅಲ್ಲದೆ ಸಾಮಾಜಿಕ ಕಲ್ಯಾಣಕ್ಕೂ ಆದ್ಯತೆ ನೀಡುವುದು ಎಲ್ಐಸಿಯ ವೈಶಿಷ್ಟ್ಯವಾಗಿದೆ. ಜನರ ಉಳಿತಾಯವನ್ನು ಸಂಗ್ರಹಿಸುವುದು, ಅವರಿಗೆ ವಿಮಾ ರಕ್ಷಣೆ ಒದಗಿಸುವುದು ಹಾಗೂ ಆ ಹಣವನ್ನು ದೇಶದ ಅಭಿವೃದ್ಧಿಗೆ ಬಳಸುವುದು ಕೂಡ ಅದರ ಸಾಮಾಜಿಕ ಹೊಣೆಗಾರಿಕೆಯಾಗಿದೆ.
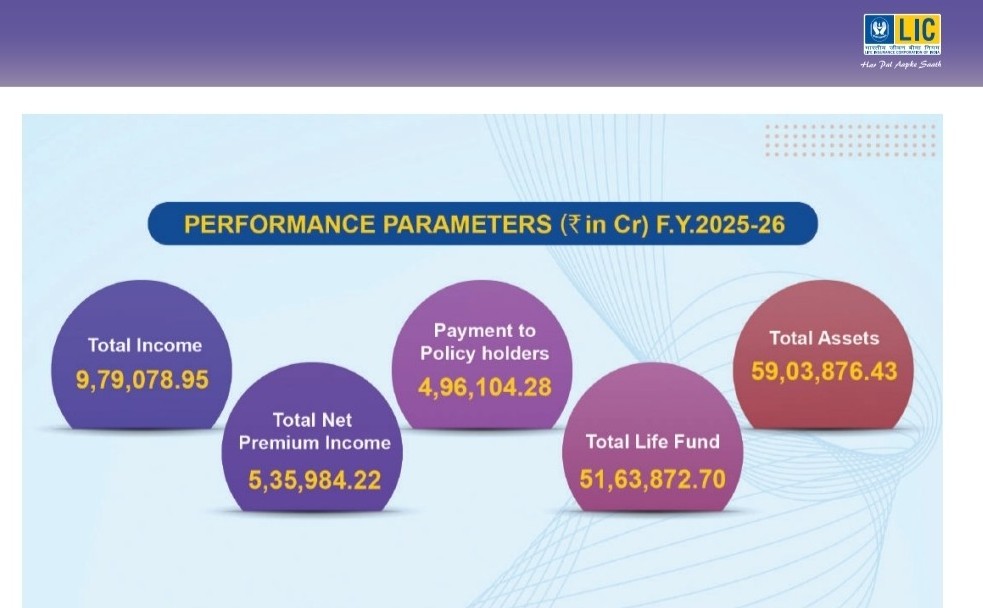
ಸಂಸ್ಥೆಯ ಒಟ್ಟು ಆಸ್ತಿಗಳು: 59,03,876 ಕೋಟಿ ರೂಗಳು
ಕಾರ್ಯಕ್ಷಮತೆಯ ನಿಯತಾಂಕಗಳು (₹ ಕೋಟಿಗಳಲ್ಲಿ) FY.2025-26 ರಲ್ಲಿ ಒಟ್ಟು ಆದಾಯ: 9,79,078.95* ಕೋಟಿ ರೂಗಳು ಮತ್ತು ಒಟ್ಟು ನಿವ್ವಳ ಪ್ರೀಮಿಯಂ ಆದಾಯ: 5,35,984.22 ಕೋಟಿ ರೂಗಳಿತ್ತು. ಪಾಲಿಸಿದಾರರಿಗೆ ಪಾವತಿ: 4,96,104.28 ಕೋಟಿ ರೂ ಪಾವತಿಸಲಾಗಿದೆ. ಒಟ್ಟು ಜೀವ ನಿಧಿ: 51,63,872.70 ಕೋಟಿ ರೂಗಳು. ಸಂಸ್ಥೆಯ ಒಟ್ಟು ಆಸ್ತಿಗಳು: 59,03,876.43 ಕೋಟಿ ರೂಗಳು. (*ಷೇರುದಾರರ ಖಾತೆಯಿಂದ ನಿಧಿ ವರ್ಗಾವಣೆಯನ್ನು ಹೊರತುಪಡಿಸಿ) ಪ್ರೀಮಿಯಂ ಆದಾಯದಲ್ಲಿ ಶೇಕಡಾ 56.66 ರಷ್ಟು ಮಾರುಕಟ್ಟೆ ಪಾಲನ್ನು ಹೊಂದುವ ಮೂಲಕ ಖಾಸಗಿ ಮತ್ತು ವಿದೇಶಿ ಕಂಪನಿಗಳಿಗೆ ಬಲವಾದ ಪೈಪೋಟಿ ನೀಡುತ್ತಿದೆ.
ಕ್ಲೈಮ್ ಇತ್ಯರ್ಥದ ಸಾಧನೆ
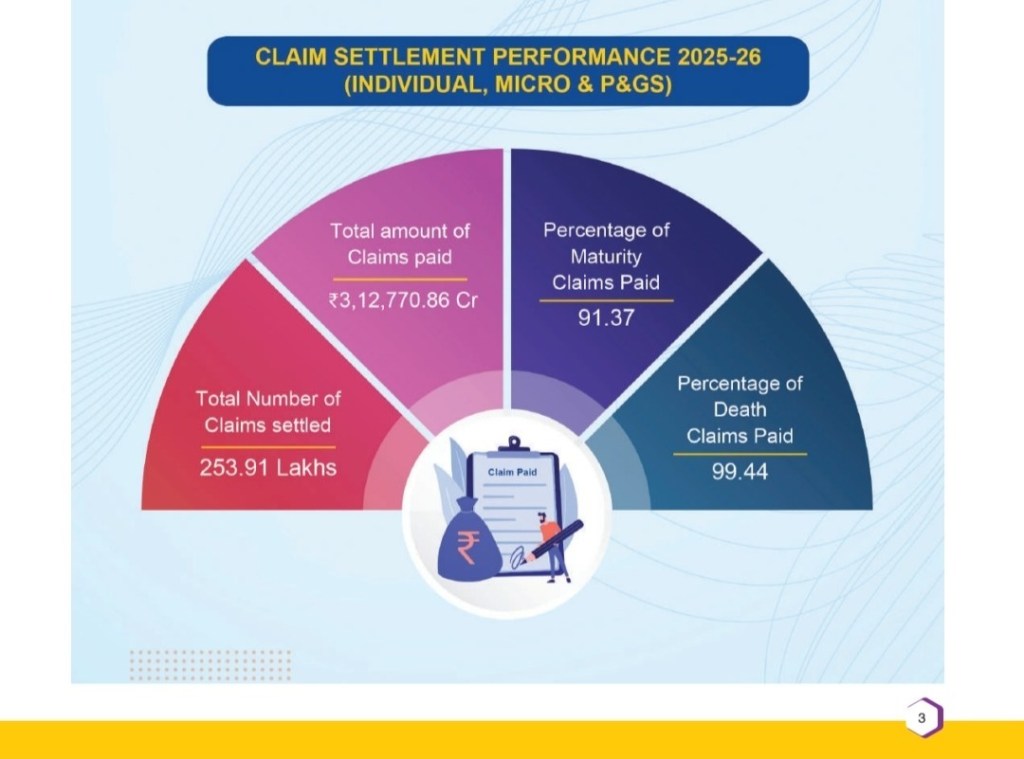
ಕ್ಲೈಮ್ ಇತ್ಯರ್ಥದ ಸಾಧನೆ 2025-26 (ವೈಯಕ್ತಿಕ, ಮೈಕ್ರೋ ಮತ್ತು ಪಿ&ಜಿಎಸ್). ಒಟ್ಟು ಇತ್ಯರ್ಥಪಡಿಸಲಾದ ಕ್ಲೈಮ್ಗಳ ಸಂಖ್ಯೆ: 253.91 ಲಕ್ಷ. ಪಾವತಿಸಲಾದ ಮೆಚ್ಯೂರಿಟಿ ಕ್ಲೈಮ್ಗಳ ಶೇಕಡಾವಾರು:* 91.37%. ಪಾವತಿಸಲಾದ ಒಟ್ಟು ಕ್ಲೈಮ್ ಮೊತ್ತ: ರೂ.3,12,770.86 ಕೋಟಿ. ಪಾವತಿಸಲಾದ ಡೆತ್ ಕ್ಲೈಮ್ಗಳ (ಮರಣ ಕ್ಲೈಮ್) ಶೇಕಡಾವಾರು:* 99.44% (*ಕ್ಲೈಮ್ಗಳ ಸಂಖ್ಯೆಯ ಆಧಾರದ ಮೇಲೆ).
ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಿಗೆ ನಿಜವಾಗಿಯೂ ಲಾಭವಾಗುತ್ತದೆಯೇ?
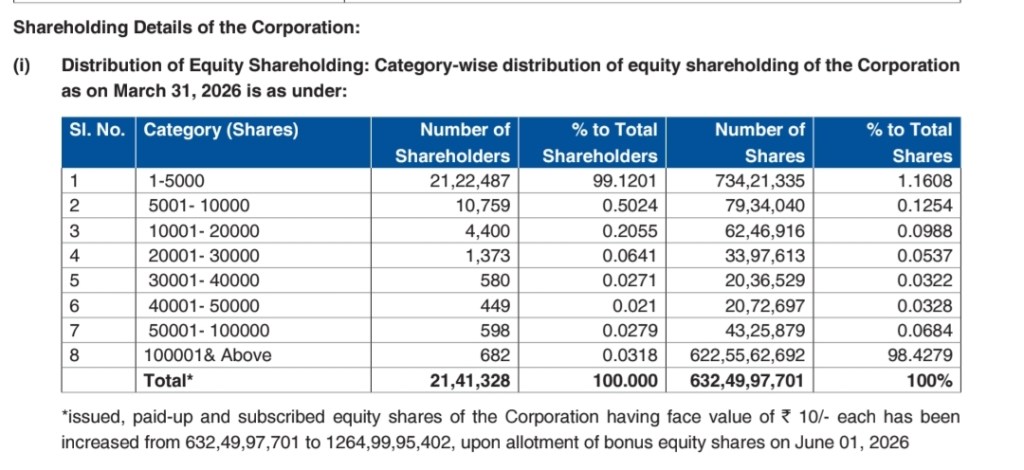
ಎಲ್ಐಸಿ ಷೇರುಗಳ ಮಾರಾಟದಿಂದ ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಿಗೆ ಲಾಭವಾಗುತ್ತದೆ ಎಂಬ ವಾದವೂ ವಾಸ್ತವಾಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸಿದಾಗ ನಿಲ್ಲುವುದಿಲ್ಲ. 2026ರ ಮಾರ್ಚ್ 31ರ ವೇಳೆಗೆ ಎಲ್ಐಸಿಯಲ್ಲಿ 21,41,328 ಮಂದಿ ಷೇರುದಾರರಿದ್ದರು. ಅವರಲ್ಲಿ 21,22,487 ಮಂದಿಯ ಬಳಿ ಒಟ್ಟಾಗಿ 7,34,21,335 ಷೇರುಗಳಿದ್ದವು. ಅಂದರೆ, ಒಬ್ಬ ಸಣ್ಣ ಹೂಡಿಕೆದಾರನ ಬಳಿ ಸರಾಸರಿ ಕೇವಲ 35 ಷೇರುಗಳಷ್ಟೇ ಇದ್ದವು. ಅದೇ ಸಂದರ್ಭದಲ್ಲಿ ಕೇವಲ 682 ಮಂದಿ ವೈಯಕ್ತಿಕ ಮತ್ತು ಸಾಂಸ್ಥಿಕ ಹೂಡಿಕೆದಾರರ ಬಳಿ 622,55,62,692 ಷೇರುಗಳಿದ್ದವು. ಅಂದರೆ, ಒಬ್ಬ ದೊಡ್ಡ ಹೂಡಿಕೆದಾರನ ಬಳಿ ಸರಾಸರಿ 1.62 ಲಕ್ಷ ಷೇರುಗಳಿದ್ದವು. ಶೇ. 99 ಷೇರುದಾರರ ಬಳಿಯಿರುವ ಷೇರುಗಳ ಪ್ರಮಾಣ ಕೇವಲ ಶೇ. 1.3 ಆದರೆ ಕೇವಲ ಶೇ. 0.03ರಷ್ಟು. ಬಹುದೊಡ್ಡ ಷೇರುದಾರರ ಬಳಿ ಶೇ. 98ರಷ್ಟು ಷೇರುಗಳಿವೆ! ಈ ಅಂಕಿಅAಶಗಳ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಸಣ್ಣ ಹೂಡಿಕೆದಾರರ ಹಿತದ ಹೆಸರಿನಲ್ಲಿ ಒಎಫ್ಎಸ್ ಅನ್ನು ಸಮರ್ಥಿಸುವುದು ಸರಿಯಲ್ಲ (ಕೋಷ್ಟಕ ನೋಡಿ). ಈ ಬಾರಿಯ ಒಎಫ್ಎಸ್ನಲ್ಲೂ ಸಾಂಸ್ಥಿಕ ಹೂಡಿಕೆದಾರರೇ ಬೃಹತ್ ಪ್ರಮಾಣದಲ್ಲಿ ಆಸಕ್ತಿ ತೋರಿರುವುದು ಕಂಡು ಬಂದಿದೆ ಎನ್ನಲಾಗಿದೆ.
ವಿಮಾ ಕ್ಷೇತ್ರದಲ್ಲಿ ಎಫ್ಡಿಐ
ವಿಮಾ ಕ್ಷೇತ್ರದಲ್ಲಿ ವಿದೇಶಿ ಹೂಡಿಕೆಗಳನ್ನು ಹೆಚ್ಚಿಸಿದರೆ ದೇಶೀಯ ಕ್ಷೇತ್ರಕ್ಕೆ ಪ್ರಯೋಜನವಾಗುತ್ತದೆ ಎಂದು ಹೇಳಲಾಗುತ್ತಿದೆ. ಎಫ್ಡಿಐ ಮೂಲಕ ರೂ. 83,843 ಕೋಟಿ ಬಂದಿವೆ ಎಂದು ಪ್ರಚಾರ ಮಾಡಲಾಗುತ್ತಿದೆ. ಆದರೆ ಎಐಜಿ, ಐಎನ್ಜಿ, ಆಕ್ಸಾ, ನ್ಯೂಯಾರ್ಕ್ ಲೈಫ್, ಸ್ಟ್ಯಾಂಡರ್ಡ್ ಲೈಫ್, ಓಲ್ಡ್ ಮ್ಯೂಚುವಲ್, ರಾಯಲ್ ಸನ್ ಅಲಯನ್ಸ್ ಸೇರಿದಂತೆ ಹಲವು ವಿದೇಶಿ ಸಂಸ್ಥೆಗಳು ಭಾರತೀಯ ಮಾರುಕಟ್ಟೆಯಿಂದ ನಿರ್ಗಮಿಸಿವೆ. ಇತ್ತೀಚೆಗೆ ಜರ್ಮನಿಯ ಅಲಿಯಾಂಜ್ ಕೂಡ ಬಜಾಜ್ ಫಿನ್ಸರ್ವ್ನೊಂದಿಗಿನ ತನ್ನ ಜಂಟಿ ಉದ್ಯಮವನ್ನು ಕೊನೆಗೊಳಿಸಿದೆ. ಹೀಗಾಗಿ ವಿದೇಶಿ ಹೂಡಿಕೆಗಳು ಬಂದರೆ ದೇಶೀಯ ವಿಮಾ ಕ್ಷೇತ್ರಕ್ಕೆ ಕಡ್ಡಾಯವಾಗಿ ಪ್ರಯೋಜನವಾಗುತ್ತದೆ ಎಂದು ಭಾವಿಸುವುದು ಸರಿಯಲ್ಲ.
ಲಾಭಕ್ಕಿಂತ ಸಾಮಾಜಿಕ ಹೊಣೆಗಾರಿಕೆ ಮುಖ್ಯ
ಎಲ್ಐಸಿಯ ಮಾರುಕಟ್ಟೆ ಬಂಡವಾಳೀಕರಣ 63.7 ಬಿಲಿಯನ್ ಡಾಲರ್ಗಳಾಗಿ ದಾಖಲಾಗಿದ್ದು, ದೇಶದಲ್ಲೇ ಅತ್ಯಧಿಕ ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯ ಹೊಂದಿರುವ ಕಂಪನಿಗಳಲ್ಲಿ 10ನೇ ಸ್ಥಾನದಲ್ಲಿದೆ. ಖಾಸಗಿ ಸಂಸ್ಥೆಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಎಲ್ಐಸಿಯ ಕಾರ್ಯಕ್ಷಮತೆ ಉತ್ತಮವಾಗಿದ್ದು, ನಿರ್ವಹಣಾ ವೆಚ್ಚವೂ ಕಡಿಮೆಯಾಗಿದೆ. ಕೇವಲ ಲಾಭಕ್ಕಷ್ಟೇ ಅಲ್ಲದೆ ಸಾಮಾಜಿಕ ಕಲ್ಯಾಣಕ್ಕೂ ಆದ್ಯತೆ ನೀಡುವುದು ಎಲ್ಐಸಿಯ ವೈಶಿಷ್ಟ್ಯವಾಗಿದೆ. ಜನರ ಉಳಿತಾಯವನ್ನು ಸಂಗ್ರಹಿಸುವುದು, ಅವರಿಗೆ ವಿಮಾ ರಕ್ಷಣೆ ಒದಗಿಸುವುದು ಹಾಗೂ ಆ ಹಣವನ್ನು ದೇಶದ ಅಭಿವೃದ್ಧಿಗೆ ಬಳಸುವುದು ಕೂಡ ಅದರ ಸಾಮಾಜಿಕ ಹೊಣೆಗಾರಿಕೆಯಾಗಿದೆ.
ಎಲ್ಐಸಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಲಿಸ್ಟ್ ಆದ ನಂತರ ಷೇರುದಾರರ ಹಿತಾಸಕ್ತಿಗಳ ಒತ್ತಡ ಹೆಚ್ಚಾಗಿದೆ. ಮತ್ತಷ್ಟು ಷೇರುಗಳು ಖಾಸಗಿ ಹಾಗೂ ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರ ಕೈಗೆ ಹೋದರೆ, ಸಂಸ್ಥೆಯು ಖಾಸಗಿಯವರ ಲಾಭಕ್ಕಾಗಿ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬೇಕಾದ ಪರಿಸ್ಥಿತಿ ಹೆಚ್ಚಾಗುವ ಅಪಾಯವಿದೆ. ಷೇರುಗಳ ಮಾರಾಟದಿಂದ ಕೇಂದ್ರ ಸರ್ಕಾರಕ್ಕೆ ತಾತ್ಕಾಲಿಕವಾಗಿ ಆದಾಯ ದೊರೆಯಬಹುದು. ಆದರೆ ಸರ್ಕಾರದ ಮಾಲೀಕತ್ವ ಕಡಿಮೆಯಾದರೆ ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿಗಳಿಗೆ ನೀಡುವ ಆದ್ಯತೆ ಕುಸಿಯುವ ಅಪಾಯವಿದೆ. ಲಾಭದಾಯಕವಾಗಿರುವ ಸರ್ಕಾರಿ ಸ್ವಾಮ್ಯದ ಸಂಸ್ಥೆಗಳನ್ನು ಸತತವಾಗಿ ಷೇರುಗಳ ಮಾರಾಟದ ಮೂಲಕ ದುರ್ಬಲಗೊಳಿಸುವುದು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಆರ್ಥಿಕ ಹಾಗೂ ಸಾಮಾಜಿಕ ಹಿತಾಸಕ್ತಿಗಳಿಗೆ ಅಡ್ಡಿಯಾಗಬಹುದು.
ಹಿಂತೆಗೆತವಲ್ಲ.. ಬಲಪಡಿಸುವುದೇ ಮಾರ್ಗ
ಜನರ ವಿಶ್ವಾಸದಿಂದ ಎಲ್ಐಸಿ ಇಂದಿಗೂ ಮಾರುಕಟ್ಟೆಯ ಮುಂಚೂಣಿ ಸಂಸ್ಥೆಯಾಗಿ ಮುಂದುವರಿದಿದೆ. ಕ್ಲೈಮ್ಗಳ ಇತ್ಯರ್ಥ, ಭಾರಿ ಪ್ರಮಾಣದ ಹೂಡಿಕೆಗಳು, ಸರ್ಕಾರಕ್ಕೆ ನೀಡುತ್ತಿರುವ ಡಿವಿಡೆಂಡ್ಗಳು ಹಾಗೂ ಕೋಟ್ಯಂತರ ಪಾಲಿಸಿದಾರರಿಗೆ ಒದಗಿಸುತ್ತಿರುವ ವಿಮಾ ರಕ್ಷಣೆ—ಇವೆಲ್ಲವೂ ಸಂಸ್ಥೆಯ ಮಹತ್ವವನ್ನು ಸ್ಪಷ್ಟಪಡಿಸುತ್ತವೆ. ಸಂಸ್ಥೆಯ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು ಸರಿಯಾದ ನೀತಿಯಲ್ಲ. ಎಲ್ಐಸಿಗೆ ಹೆಚ್ಚಿನ ಸ್ವಾಯತ್ತತೆ ನೀಡಿ, ಸಂಸ್ಥೆಯನ್ನು ಮತ್ತಷ್ಟು ಬಲಪಡಿಸಬೇಕು. ಎಲ್ಐಸಿ ಬಲಗೊಂಡರೆ ಕೋಟ್ಯಂತರ ಪಾಲಿಸಿದಾರರ ವಿಮಾ ಭದ್ರತೆ ಮತ್ತಷ್ಟು ಬಲಪಡುತ್ತದೆ. ದೇಶದ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಗೆ ದೀರ್ಘಾವಧಿಯ ಹೂಡಿಕೆಗಳು ಹೆಚ್ಚಾಗುತ್ತವೆ. ಸರ್ಕಾರಕ್ಕೂ ತೆರಿಗೆ ಹಾಗೂ ಡಿವಿಡೆಂಡ್ಗಳ ರೂಪದಲ್ಲಿ ಆದಾಯ ಮುಂದುವರಿಯುತ್ತದೆ. ಆದ್ದರಿಂದ ಎಲ್ಐಸಿ ಷೇರುಗಳ ಮಾರಾಟದ ಮೂಲಕ ತಾತ್ಕಾಲಿಕ ಆದಾಯ ಪಡೆಯುವುದಕ್ಕಿಂತ, ಸಂಸ್ಥೆಯನ್ನು ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿಗೆ ಅನುಗುಣವಾಗಿ ಬಲಪಡಿಸುವುದೇ ದೇಶದ ಆರ್ಥಿಕ ಸ್ವಾವಲಂಬನೆಗೆ ಹಾಗೂ ಪಾಲಿಸಿದಾರರ ಹಿತಾಸಕ್ತಿಗಳಿಗೆ ಶಾಶ್ವತ ಮಾರ್ಗವಾಗಿದೆ. ಜನರ ನಂಬಿಕೆಗೆ ಸಂಕೇತವಾಗಿರುವ ಎಲ್ಐಸಿಯನ್ನು ರಕ್ಷಿಸುವುದು ಸರ್ಕಾರದ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ.
(ಆಧಾರ: ʼನವ ತೆಲಂಗಾಣʼ ದೈನಿಕ, LIC Annual Report 2024-25, DIPAM)


ನಿಮ್ಮ ಟಿಪ್ಪಣಿ ಬರೆಯಿರಿ